

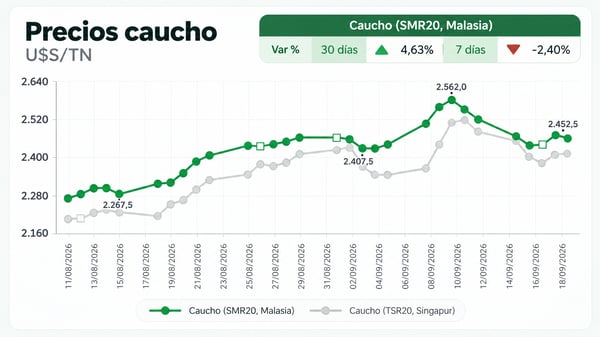
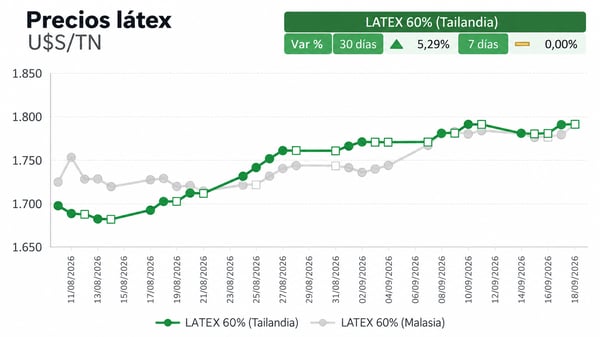
El mercado sigue mostrando una tensión clara entre una demanda que no convalida los precios actuales y una oferta que continúa limitada. Menores exportaciones desde Indonesia, inventarios portuarios en baja, petróleo por encima de USD 100 y expectativas sobre El Niño mantienen la atención sobre los próximos meses.
Sudeste Asiático: menos oferta disponible
La temporada alta de sangrado termina en septiembre y las exportaciones de caucho natural de Indonesia caen 21% interanual en los primeros siete meses. A esto se suma el impacto del humo de los incendios, que está afectando el sangrado y no aparece todavía reflejado en ese dato.
China compra con cautela
La utilización de capacidad de neumáticos all-steel cayó a 65,71%, 1,51 puntos por debajo del año pasado. Las productoras están comprando menos caucho natural porque no quieren convalidar los precios actuales y, además, anticipan cierres por el Día Nacional y el Festival del Medio Otoño.
Inventarios portuarios en descenso
El inventario de caucho en Qingdao bajó a 627.700 toneladas, con una reducción de 40.400 toneladas en el mes. El informe atribuye esta baja a una contracción de la oferta externa.
Petróleo por encima de USD 100
Arabia Saudita exportó 3,2 millones de barriles diarios en agosto, su nivel más bajo en más de una década. El ataque al oleoducto que permitía evitar el bloqueo de Ormuz dañó tres terminales de bombeo y su recuperación completa podría demorar semanas.
La Reserva Federal volvió a subir la tasa
La Fed aumentó la tasa en 25 puntos básicos, hasta un rango de 3,75% a 4%, en su primera suba desde julio de 2023. El impacto inmediato sobre los mercados fue limitado porque la decisión ya estaba ampliamente anticipada.
Demanda débil, oferta limitada
Las neumatiqueras chinas siguen comprando solo lo necesario y todavía no iniciaron una reposición fuerte de inventarios. Al mismo tiempo, la expectativa de menor producción por El Niño y la caída de los stocks portuarios mantienen la atención sobre la disponibilidad futura.
Fletes: más barcos vuelven al Mar Rojo
Las principales navieras retomaron parte de sus servicios por el canal de Suez y Sea Intelligence estima que para septiembre se normalizó cerca del 27% del tránsito. El regreso se da pese al riesgo en Bab el-Mandeb, impulsado también por el mayor costo de combustible que encarece los desvíos por el sur de África.
Submit a comment